Нужно ли страхование титула при покупке квартиры и что оно покрывает?
Закон не обязывает страховать титул ни при покупке квартиры, ни при ипотеке; что покрывает такой полис и когда по нему платят, определяют договор и правила страховщика. Без полиса покупателя защищают ответственность продавца, правила о добросовестном приобретателе и компенсация из казны по суду — у каждой защиты свои условия.
Что решает дело
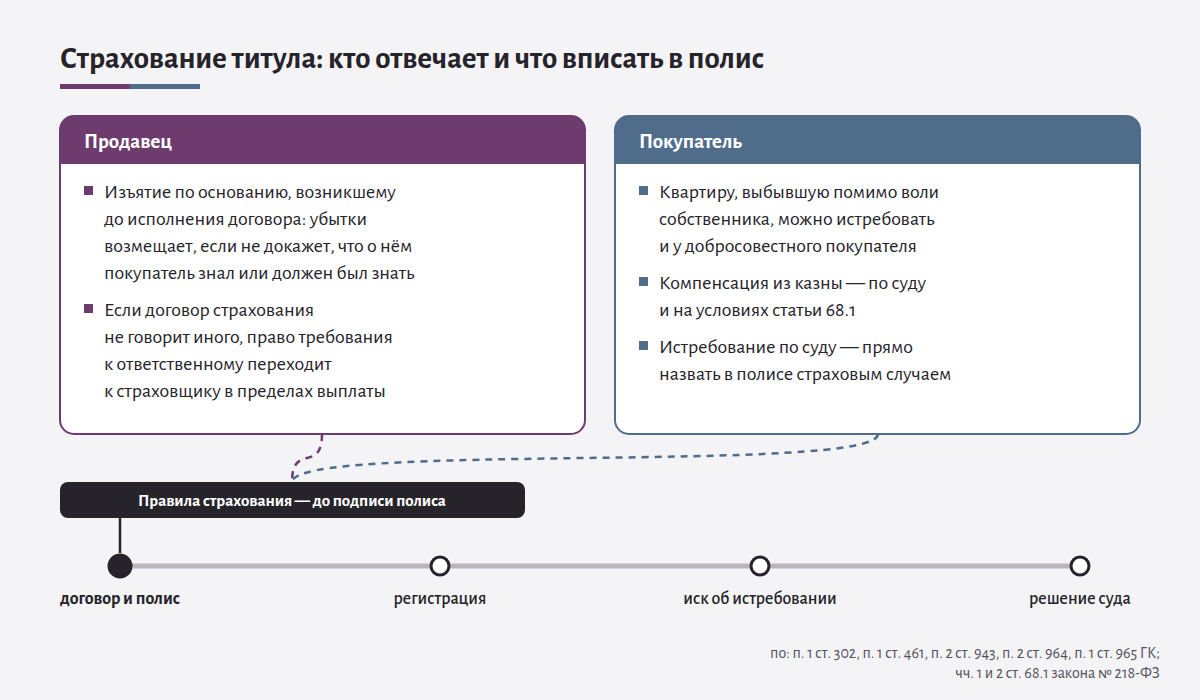
Полис страхования титула закон оставляет на усмотрение участников сделки: правила о продаже недвижимости в Гражданском кодексе Российской Федерации (дальше — ГК) его не требуют, а закон от 16.07.1998 № 102-ФЗ «Об ипотеке (залоге недвижимости)», если в договоре об ипотеке нет иных условий о страховании, обязывает залогодателя страховать заложенное имущество от рисков утраты и повреждения, о праве собственности не говоря (пункт 2 статьи 31). Если полис требует банк, это условие договора с ним: страхование, обязанность которого основана на договоре, а не на законе, обязательным в смысле статьи 935 ГК не считается (пункт 4 этой статьи). Что покрыто и когда платят, решают договор и правила страхования: объект, страховой случай, страховую сумму и срок стороны согласуют сами (пункт 1 статьи 942, пункт 1 статьи 943 ГК).
Сторона продавца
Когда квартиру у покупателя изымают третьи лица по основанию, которое возникло ещё до исполнения договора купли-продажи, убытки покупателя возмещает продавец, если не докажет, что покупатель об этом основании знал или должен был знать (пункт 1 статьи 461 ГК). Соглашение, которое освобождает продавца от ответственности за истребование квартиры у покупателя или ограничивает её, недействительно (пункт 2 статьи 461 ГК).
Полис покупателя продавца не освобождает: если договор страхования не предусматривает иного, страховщик, выплатив возмещение, получает в пределах выплаты право требования покупателя к лицу, ответственному за убытки (пункт 1 статьи 965 ГК), а по пункту 1 статьи 461 ГК таким лицом может оказаться продавец.
Сторона покупателя
Квартиру, которая выбыла из владения собственника или того, кому он её передал, помимо их воли, собственник вправе истребовать и у добросовестного приобретателя — купившего её у лица без права на отчуждение и не знавшего и не имевшего возможности знать об этом (пункт 1 статьи 302 ГК). Так бывает, когда квартиру продают по чужому объявлению без ведома собственника. Покупатель, полагавшийся на данные государственного реестра, признаётся добросовестным, «пока в судебном порядке не доказано, что он знал или должен был знать об отсутствии права на отчуждение» квартиры у продавца (абзац третий пункта 6 статьи 8.1 ГК), но от истребования по пункту 1 статьи 302 ГК это его не избавляет. Правило о трёх годах со дня записи о праве первого добросовестного приобретателя, после которых суд отказывает в иске об истребовании жилья, касается исков Российской Федерации, её субъектов и муниципальных образований (пункт 4 статьи 302 ГК), а не частного собственника.
Если квартиру всё же истребовали, гражданин — добросовестный приобретатель вправе получить из казны однократную единовременную компенсацию по решению суда — его принимают, если присуждённые убытки по не зависящим от приобретателя причинам взысканы частично или не взыскивались шесть месяцев со дня предъявления исполнительного документа (части 1 и 2 статьи 68.1 закона от 13.07.2015 № 218-ФЗ «О государственной регистрации недвижимости»). Размер определяет суд: реальный ущерб либо, по требованию приобретателя, кадастровая стоимость жилья на день вступления в силу решения об истребовании (часть 3 статьи 68.1 закона № 218-ФЗ). Если суд установит, что убытки от истребования приобретателю возмещены, размер компенсации уменьшается на сумму возмещённых убытков (часть 4 статьи 68.1 закона № 218-ФЗ); кто их возместил, норма не уточняет, — значит, компенсацию может уменьшить и выплата по полису. Убытки от ненадлежащего исполнения органом регистрации прав своих полномочий казна возмещает в полном объёме (часть 2 статьи 66 закона № 218-ФЗ), но, например, за регистрацию по свидетельству о праве на наследство или нотариальной сделке, признанным судом недействительными, этот орган не отвечает (пункт 1 части 3 статьи 66 закона № 218-ФЗ).
Если договор не предусматривает иного, страховщик не платит за убытки от изъятия, конфискации, реквизиции, ареста или уничтожения застрахованного имущества «по распоряжению государственных органов» (пункт 2 статьи 964 ГК). Охватывает ли это исключение истребование квартиры по решению суда, из текста статьи не ясно — суд в нём не назван, — и надёжнее снять вопрос заранее: записать в полисе, что такое истребование — страховой случай.
Что записано в законе
Слова «титул» нет ни в главе 48 ГК о страховании, ни в Законе РФ от 27.11.1992 № 4015-I «Об организации страхового дела в Российской Федерации» (дальше — закон № 4015-I). Пункт 2 статьи 929 ГК оставляет перечень страхуемых имущественных интересов открытым — «в частности» — и называет в нём риск утраты (гибели), недостачи или повреждения определённого имущества, но не риск лишиться права собственности. Закон № 4015-I объектами страхования имущества называет интересы, связанные с риском утраты (гибели), недостачи или повреждения имущества, финансовых рисков — с риском неполучения доходов и непредвиденных расходов (пункт 4 статьи 4 закона № 4015-I); права собственности нет и среди видов страхования в перечне пункта 1 статьи 32.9. Добровольное страхование идёт по договору и правилам страхования, а правила содержат, среди прочего, исчерпывающий перечень оснований отказа в страховой выплате (абзац первый пункта 3 статьи 3 закона № 4015-I).
Остальное о полисе — статьи главы 48 части второй ГК: 942 о существенных условиях, 943 о правилах страхования, 947 о страховой сумме, 961 об уведомлении страховщика, 964 об освобождении от выплаты, 965 о переходе права требования и 966 об исковой давности. Статьи 8.1 и 302 — в документе «Гражданский кодекс Российской Федерации. Часть первая», статья 461 — в части второй кодекса, статьи 66 и 68.1 — в законе № 218-ФЗ.
Что делать сейчас
- Правила страхования, на которые ссылается полис, получают до подписи и читают целиком: не вошедшие в полис условия правил обязательны для страхователя, если полис прямо указывает на их применение, а правила изложены в одном документе с ним, на его обороте или приложены к нему с записью о вручении (пункт 2 статьи 943 ГК).
- Достоверные сведения о договоре, его условиях и рисках, связанных с его исполнением, страховщик обязан дать физическому лицу, которое собирается заключить договор, письменно — на бумаге или в электронной форме (абзац седьмой пункта 3 статьи 3 закона № 4015-I); для полиса, оформленного как страхование имущества, страховую сумму сверяют с действительной стоимостью квартиры на день заключения договора: если договор не предусматривает иного, выше неё сумма быть не должна (пункт 2 статьи 947 ГК).
- Исключения из выплаты сверяют с пунктом 2 статьи 964 ГК и прямо пишут в полисе, что истребование квартиры по решению суда — страховой случай: пункт открывается словами «Если договором имущественного страхования не предусмотрено иное».
- Узнав о событии, которое полис называет страховым случаем, страхователь извещает страховщика незамедлительно, а если договор задаёт срок или способ извещения — так, как в нём записано (пункт 1 статьи 961 ГК); иначе страховщик вправе отказать в выплате, если не будет доказано, что он своевременно узнал о случае или что отсутствие у него сведений не могло сказаться на обязанности платить (пункт 2 статьи 961 ГК).
- На требования из такого полиса срок исковой давности — два года (пункт 1 статьи 966 ГК), поэтому иск после отказа в выплате готовят без промедления.
Текст: Светлана Прохорова. Обновлено
До регистрацииЕщё из свода «До регистрации»