Продавец квартиры — нерезидент: какой налог он платит и как с ним рассчитаться?
Налоговый нерезидент по итогам года, если доход не освобождён, платит с продажи квартиры 30 % без вычетов и сам подаёт декларацию. Покупатель-резидент платит валютному нерезиденту через счета в уполномоченных банках или счета цифрового рубля, если закон о валютном регулировании не делает исключения, а сделки с иностранным продавцом, связанным с «недружественным» государством, могут совершаться на основании разрешений Правительственной комиссии.
Что решает дело
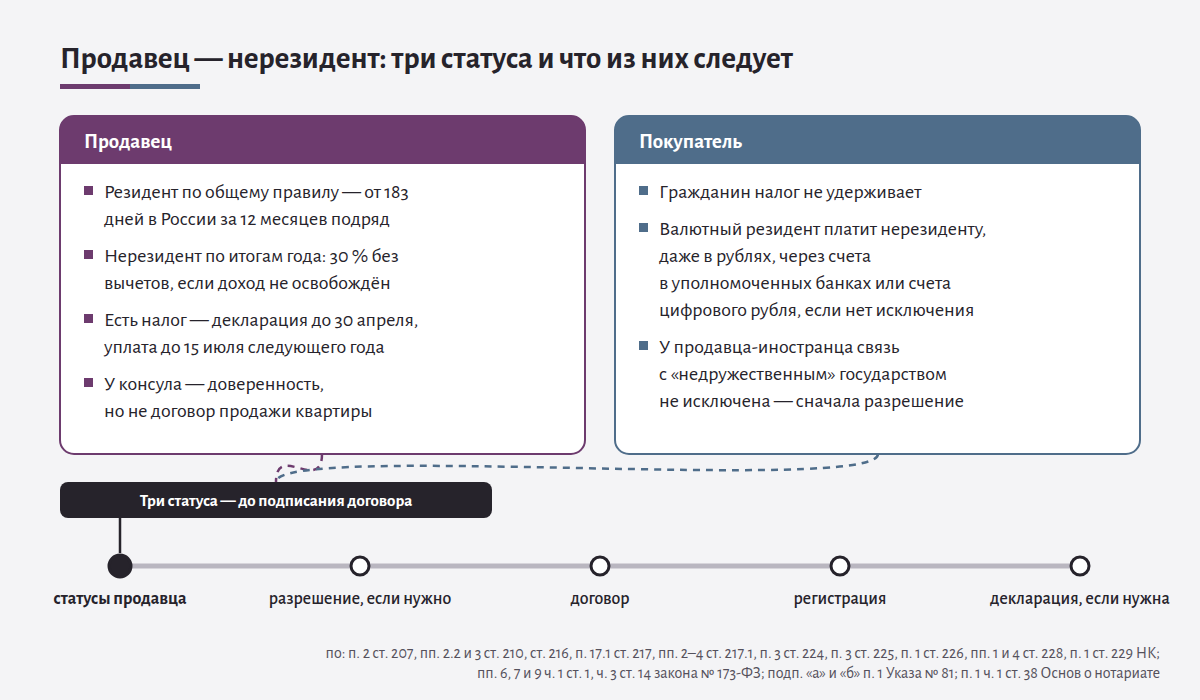
У продавца-нерезидента три статуса, и они не всегда совпадают. Налоговый зависит от дней в России: по общему правилу резидент — тот, кто фактически находился в ней не меньше 183 календарных дней за 12 месяцев подряд (пункт 2 статьи 207 Налогового кодекса, дальше — НК). Валютный определяют гражданство России или вид на жительство (пункты 6 и 7 части 1 статьи 1 закона от 10.12.2003 № 173-ФЗ), третий — связь иностранца с «недружественным» государством (подпункт «а» пункта 1 Указа Президента от 01.03.2022 № 81), а от них по очереди зависят налог продавца, способ оплаты и разрешение на сделку.
Сторона продавца
Нерезидент платит налог с доходов от источников в России, в том числе от продажи находящейся там недвижимости (пункт 1 статьи 207, подпункт 5 пункта 1 статьи 208 НК). Ставка — 30 % (пункт 3 статьи 224), и продажи жилья среди исключений из неё нет.
Доход нерезидента от продажи недвижимости — отдельная налоговая база (подпункт 7 пункта 2.2 статьи 210 НК), к которой вычеты статей 218–221 не применяются, если статья 210 не говорит иное (абзац второй пункта 3). Поэтому ни вычета до 1 млн рублей (подпункт 1 пункта 2 статьи 220), ни уменьшения дохода на расходы на покупку (подпункт 2) у нерезидента нет.
Если доход от продажи ниже 70 % кадастровой стоимости, внесённой в реестр недвижимости и применяемой с 1 января года, когда зарегистрирован переход права (у квартиры, образованной в том году, — на день постановки на учёт), для налога его принимают равным этим 70 % (абзац первый пункта 2 статьи 214.10 НК), а условия о резидентстве статья 214.10 не ставит. Нет такой стоимости — правило не применяют (абзац второй), а закон региона может поднять коэффициент 0,7 до 1 (пункт 9).
Освобождение по сроку владения (пункт 17.1 статьи 217 НК) дано доходам физических лиц без условия о резидентстве, хотя соседний пункт 17.2 его прямо ставит; нет его и в статье 217.1. Доход освобождён, если продавец владел квартирой непрерывно не меньше минимального срока — трёх или пяти лет (пункты 2–4 статьи 217.1), а закон региона может уменьшить вплоть до нуля и этот срок, и коэффициент 0,7 (пункт 6). Освобождение не действует, если в году получения дохода продавец хотя бы день имел статус иностранного агента (абзац пятый пункта 17.1 статьи 217).
Налог с продажи своего имущества продавец исчисляет и платит сам (подпункт 2 пункта 1 статьи 228 НК): декларация — не позднее 30 апреля следующего года (пункт 1 статьи 229), уплата — не позднее 15 июля (пункт 4 статьи 228). Налог исчисляют по итогам года (статья 216, пункт 3 статьи 225), а статус налогового резидента, приобретённый к его концу, учитывают при перерасчёте (пункт 1.1 статьи 231). Какие 12 месяцев брать, статья 207 не называет — дни лучше пересчитать с налоговым юристом.
Продавца за границей может заменить представитель: доверенность на подачу заявлений о регистрации и на распоряжение зарегистрированными правами должна быть нотариально удостоверена, кроме случаев, предусмотренных законом (пункт 1 статьи 185.1 Гражданского кодекса). Консульские должностные лица удостоверяют сделки, кроме договоров об отчуждении недвижимого имущества в России (пункт 1 части первой статьи 38 Основ законодательства Российской Федерации о нотариате от 11 февраля 1993 года № 4462-I): доверенность у консула оформить можно, договор продажи квартиры — нет. Если Росреестр отказал в регистрации из-за доверенности, документы подают заново, уже с исправленной.
Сторона покупателя
Покупатель-гражданин налог за продавца не удерживает: в перечне налоговых агентов пункта 1 статьи 226 НК физические лица названы только как предприниматели, частные нотариусы и адвокаты с кабинетами.
По закону о валютном регулировании и валютном контроле от 10.12.2003 № 173-ФЗ резиденты — граждане России, а также иностранцы и лица без гражданства, постоянно проживающие в России по виду на жительство, остальные физические лица — нерезиденты (подпункты «а» и «б» пункта 6, подпункт «а» пункта 7 части 1 статьи 1), и дни здесь не считают. Гражданин России, живущий за границей, бывает налоговым нерезидентом (пункт 2 статьи 207 НК), но валютным резидентом.
Платёж покупателя-резидента нерезиденту, даже в рублях, закон № 173-ФЗ относит к валютным операциям в подпункте «б» пункта 9 части 1 статьи 1. Если этот закон не делает исключения, расчёт идёт через счета в уполномоченных банках и счета цифрового рубля (часть 3 статьи 14) либо через счета за рубежом, открытые по статье 12, — средствами, зачисленными по этому закону (часть 4); наличных из рук в руки, банковской ячейки и покупки недвижимости среди исключений части 3 нет.
Если продавец — иностранное лицо, связанное, в том числе гражданством, с государством из перечня, утверждённого распоряжением Правительства от 05.03.2022 № 430-р, или лицо под контролем такого иностранного лица, действует особый порядок Указа Президента от 01.03.2022 № 81: сделки резидентов с ними, влекущие возникновение права собственности на недвижимое имущество, могут совершаться на основании разрешений Правительственной комиссии по контролю за осуществлением иностранных инвестиций в Российской Федерации (подпункты «а» и «б» пункта 1). Тот же порядок действует, если продавец-иностранец не из «недружественного» государства приобрёл квартиру после 22.02.2022 у «недружественного» лица (подпункт «в»).
Тематический обзор Верховного Суда № 8/2026, утверждённый 17.06.2026 (пункт 1), называет ничтожным (пункт 2 статьи 168 Гражданского кодекса) договор купли-продажи недвижимости в России, заключённый без такого разрешения с российским лицом под контролем иностранного, хотя деньги поступили на счёт продавца в России: покупатель должен вернуть недвижимость, продавец — деньги. Спорили компания-продавец и предприниматель, о квартирах в обзоре речи нет. Обзор нормой не является.
Что записано в законе
- НК, часть вторая: статьи 207 и 208 — кто платит; статьи 210 и 224 — база и ставка нерезидента; статья 214.10 — 70 % кадастровой стоимости; статьи 217 и 217.1 — освобождение по сроку владения; статьи 226, 228 и 229 — агенты, декларация и сроки.
- Закон № 173-ФЗ: статья 1 — резиденты и валютные операции; статья 14 — расчёты через счета.
- Подпункты «а»–«в» пункта 1 Указа № 81 и распоряжение № 430-р — особый порядок и перечень государств.
- Статья 185.1 Гражданского кодекса и статьи 38 и 106 Основ о нотариате — доверенность, консул и документы из-за границы.
Что делать сейчас
- Выяснить, пока договор не подписан, три статуса продавца: дни в России за 12 месяцев подряд, гражданство или вид на жительство, связь с государством из перечня № 430-р, а также когда и у кого он приобрёл квартиру.
- Если у продавца-иностранца связь не исключена или он приобрёл квартиру после 22.02.2022 у «недружественного» лица (подпункты «а»–«в» пункта 1 Указа № 81), сначала получить разрешение Правительственной комиссии, потом подписывать договор.
- Записать в договоре оплату валютному нерезиденту со счёта покупателя-резидента в уполномоченном банке или со счёта цифрового рубля (часть 3 статьи 14 закона № 173-ФЗ).
- Продавцу за границей оформить доверенность у консула, а документы иностранных органов для нотариуса — с легализацией, если законодательство и международные договоры России не позволяют обойтись без неё (пункт 1 части первой статьи 38, части первая и вторая статьи 106 Основ о нотариате).
- Продавцу проверить освобождение по сроку владения; без него — декларация до 30 апреля, уплата до 15 июля следующего года, а если по итогам года он нерезидент, ставка — 30 % без вычетов.
Текст: Светлана Прохорова. Обновлено
До регистрацииЕщё из свода «До регистрации»